
Nessa semana o Arábica na bolsa KC bateu a máxima de 317,15 na segunda-feira e a mínima de 289,75 c/lb na quinta-feira, amplitude de 2740 pontos. KC continua bem volátil. Encerrou a sexta-feira a 295,60, queda de 5,51% em relação a semana anterior. O CEPEA indica preço de fechamento a R$ 1.659,93/60kg, queda de aproximadamente 4%, contra R$ 1.728,61/60kg da semana anterior.
Mesmo com essa queda no contrato de dezembro, é importante observar que a estrutura da curva ainda mostra aperto no curto prazo. Contrato de setembro encerrou a sexta-feira a 324,25 c/lb, mantendo o spread U6/Z6 em +28,65 c/lb.
Os estoques certificados na ICE também permanecem extremamente baixos, na faixa de 224 mil sacas. O preço caiu mas o aperto do café certificado disponível para entrega imediata ainda não desapareceu.
O Robusta na bolsa RC bateu a máxima de 3.562 na terça-feira e mínima de 3.329 na quinta-feira, amplitude de 233 USD/Ton na semana. Encerrou a sexta-feira a 3.430 USD/Ton, queda de 2,81% em relação a semana anterior. CEPEA indica o preço do 13 acima, tipo 6, a R$ 976,91/60kg, queda de quase 5% em relação a semana anterior.
Ao contrário do Arábica, a estrutura do Robusta não demonstra o mesmo aperto no curto prazo. setembro encerrou a 3.400 USD/Ton contra 3.430 USD/Ton em novembro, um Contango de aproximadamente 30 USD/Ton.
Importante observar que os volumes de contratos em aberto, tanto no Arábica quanto no Robusta, se mantiveram com pouquíssimas alterações nos volumes.
O que mudou bem foram as posições dos fundos não comerciais especulativos, lembrando que os dados refletem o posicionamento até terça-feira (1).
No Arábica diminuíram 3.302 contratos na posição comprada, e aumentaram 4.047 contratos na posição vendida, ou seja, mudaram a posição líquida para menos exposição comprada em 7.349 contratos, aproximadamente 2 milhões de sacas.
No Robusta foi ainda mais intenso, fundos não comerciais diminuíram a posição comprada em 7.035 contratos, e aumentaram a posição vendida em 3.666 contratos, mudaram a posição, mudaram a posição líquida também para menos comprados, em 10.701 contratos.
Entretanto, ambos permanecem com posições líquidas positivas (compradas), 7.145 contratos no Arábica e 15.588 contratos no Robusta.
Esse ponto é interessante porque os volumes de contratos em aberto quase não mudou, mas a composição mudou bastante. Não parece simplesmente uma saída de participantes do mercado mas uma mudança de posicionamento, com redução de posições compradas e aumento das posições vendidas.
O dólar teve uma semana de queda, saiu de R$ 5,19 na sexta-feira anterior e encerrou a semana a R$ 5,12, queda de 1,27%. Atingiu máxima de R$ 5,20 e mínima de R$ 5,06. No cenário Brasil as pesquisas eleitorais influenciaram os preços dos ativos brasileiros. E no cenário externo, dados de emprego dos Estados Unidos também mexeram com as expectativas para os juros americanos e com a força do dólar. Apesar de alguma recuperação nos últimos pregões, o dólar terminou a semana mais baixo.
Outro ponto importente aqui, enquanto KC caiu 5,51% e o dólar também caiu 1,27%, o CEPEA recuou aproximadamente 4%.
Duas variáveis para a formação do preço em Reais que foram para baixo, mas o mercado físico brasileiro caiu proporcionalmente menos.
Convertendo os preços o diferencial implícito do CEPEA contra KC melhorou aproximadamente 10 c/lb durante a semana, mostrando que o físico caiu somente parte da queda da bolsa e câmbio.
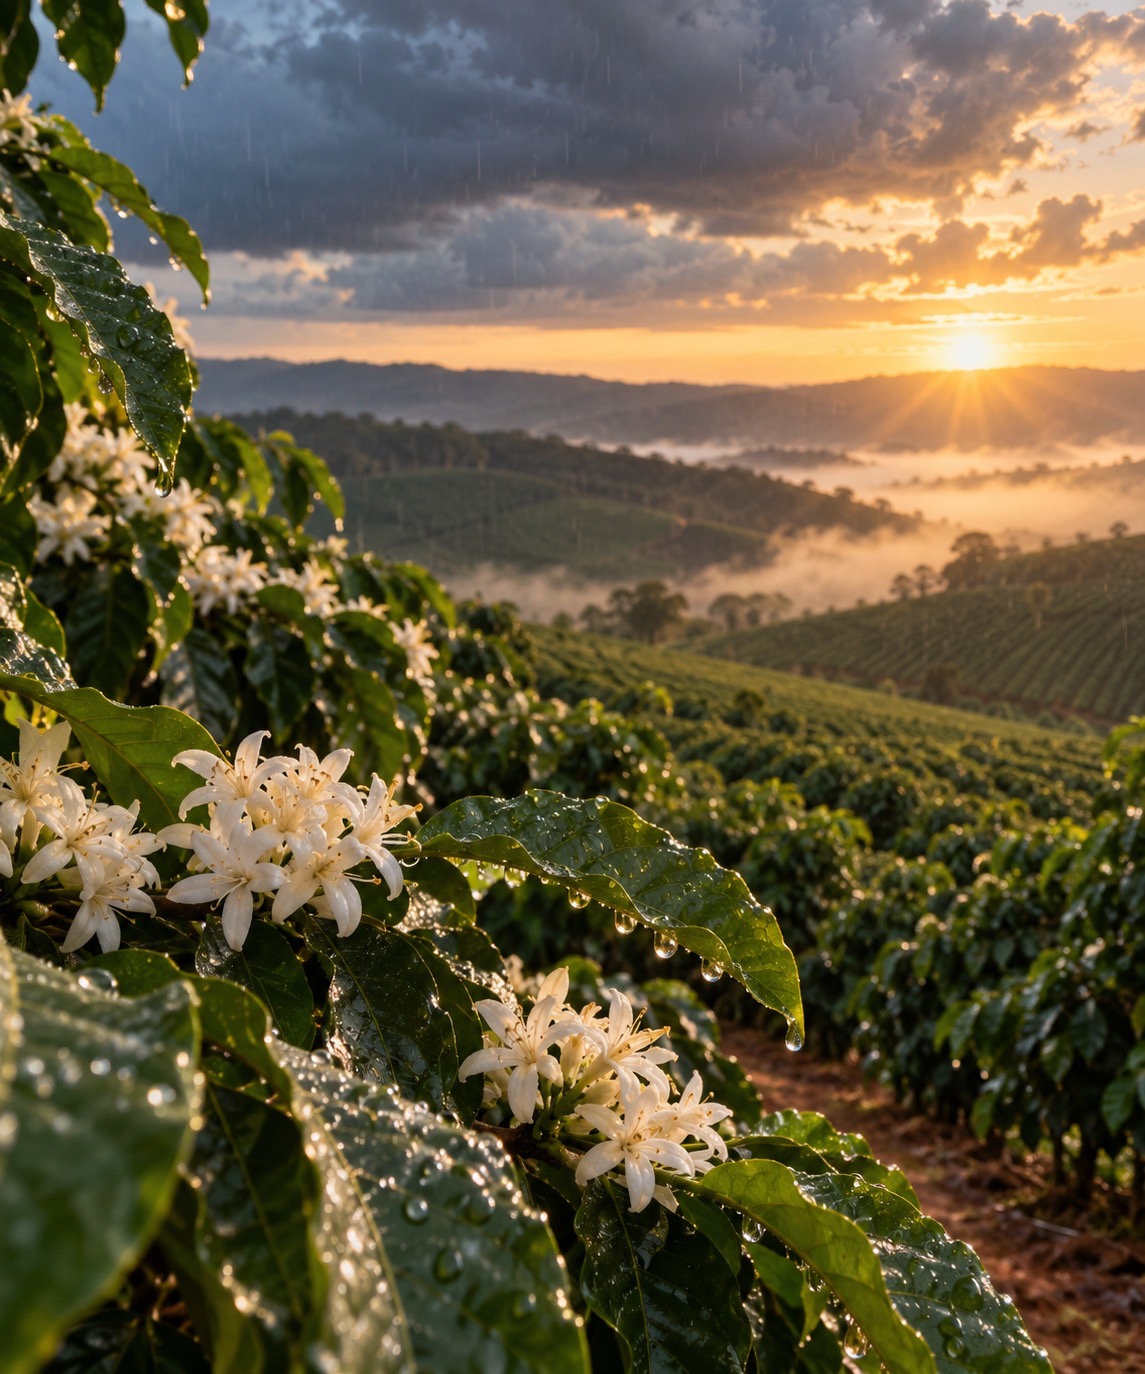
Essa semana foi uma benção a chuva que chegou no parque cafeeiro, depois de tanto de se falar de El Niño e o receio tomar conta com incertezas a frente, veio São Pedro e despejou chuvas. A chuva finalmente chegou de forma relevante às principais regiões produtoras de Arábica. Recebi diversas fotos de floradas lindas no Brasil todo.
Nessa semana na Alta Mogiana os acumulados ficaram aproximadamente entre 34 e 45 mm, com cerca de 36 mm em Franca, 34 mm em Patrocínio Paulista e 45 mm em Cristais Paulista.
No Sul de Minas, os volumes foram na faixa de 20 a 35 mm, com aproximadamente 24 mm em Guaxupé, 22 mm em Três Pontas e 34 mm em Alfenas.
Na Zona da Mata/Matas de Minas os acumulados foram ainda maiores em alguns pontos, variando aproximadamente entre 20 e 55 mm: Manhuaçu recebeu cerca de 20 mm, São João do Manhuaçu 38 mm e Ervália chegou a 55 mm.
No Cerrado Mineiro, os volumes ficaram mais baixos de 6 a 10 mm, com Patrocínio perto de 7 mm e Monte Carmelo 9 mm.
E a água deve continuar caindo: para a próxima semana os modelos mantêm chuva em grande parte do cinturão cafeeiro, com projeções aproximadamente entre 20 e 50 mm na Alta Mogiana, 40 e 70 mm no Sul de Minas, com alguns mapas indicando pontos que podem se aproximar dos 80 mm, também 30 a 60 mm na Zona da Mata e volumes mais baixos ainda entre 5 e 25 mm no Cerrado.
O ponto importante é que, depois de meses de estação seca, setembro começou trazendo água justamente no momento em que os cafezais começam a entrar em uma fase decisiva para a próxima safra 2027.
Obviamente uma primeira chuva não determina o tamanho da próxima safra. Para o café tão importante quanto iniciar o processo de florada será a continuidade da umidade nas próximas semanas, permitindo bom pegamento das flores e desenvolvimento inicial dos frutos. Como diria um grande amigo meu produtor, mais importante que olhar apenas o volume dessa semana é acompanhar se essas chuvas terão continuidade.
Além da melhora do clima tivemos outra notícia importante. Na quarta-feira a StoneX revisou sua estimativa para a safra brasileira 2026/27 de 75,3 para 77,2 milhões de sacas.
O Arábica passou de 50,2 para 51,8 milhões de sacas e o Robusta/Conilon de 25,1 para 25,4 milhões. Segundo a empresa a revisão ocorreu principalmente após estudos de rendimento mostrarem peso específico e rendimento no beneficiamento melhores do que o inicialmente projetado.
Então não foi apenas a chuva que pesou sobre o mercado durante a semana, os fundos já vinham diminuindo sua exposição comprada, as previsões climáticas começaram a retirar parte do risco relacionado à próxima safra e ao mesmo tempo uma importante empresa elevou a estimativa da safra brasileira que acaba de ser colhida.
Esses fatores podem ter contribuído para que o Arábica caísse por volta de 5% na semana.
O Brasil continua num ritmo frenético de exportação de café acima da média desde junho desse ano. Esse mês de setembro já emitiu documentação para 699.620 sacas para exportação e ainda é dia 6/Setembro, há projeções para aproximadamente 4.2 milhões de sacas nesse mês, a média de setembro nos últimos 5 anos foi de 3,6 milhões.
Esse aumento do fluxo de exportações, caso se mantenha nos próximos meses, reforça a possibilidade de recomposição dos estoques nos países consumidores no ciclo 26/27.
A chuva chegou e trouxe alívio, a safra atual começa a aparecer com mais força através dos números de exportações. O mercado ainda carrega estoques certificados baixíssimos e uma curva invertida no aperto do imediato.
Vamos acompanhando o mercado.
Essa semana eu assumi a Gerência Comercial do Café na Cooperativa Minasul, no lugar do prestigiado Hebinho. Me mudei para Varginha e estarei presente diariamente na cooperativa, fique à vontade para nos visitar e tomar um café.
Boa semana,
Gustavo Matias
Instagram: @matiascoffeetrading
*Este texto expressa análises e opiniões pessoais e não representa posicionamento institucional da Cooperativa Minasul
*Não é recomendação de compra e/ou venda
Em breve lançarei agenda de cursos para setembro:
- Negócios de Café para iniciantes
- Como funciona a bolsa e o preço do Café
- Travas financeiras para o produtor de Café
- Precificação e Exportação de Café
- Curso avançado de Hedges e Operações Estruturadas para Café
Inscrições: 16 99291-2005