
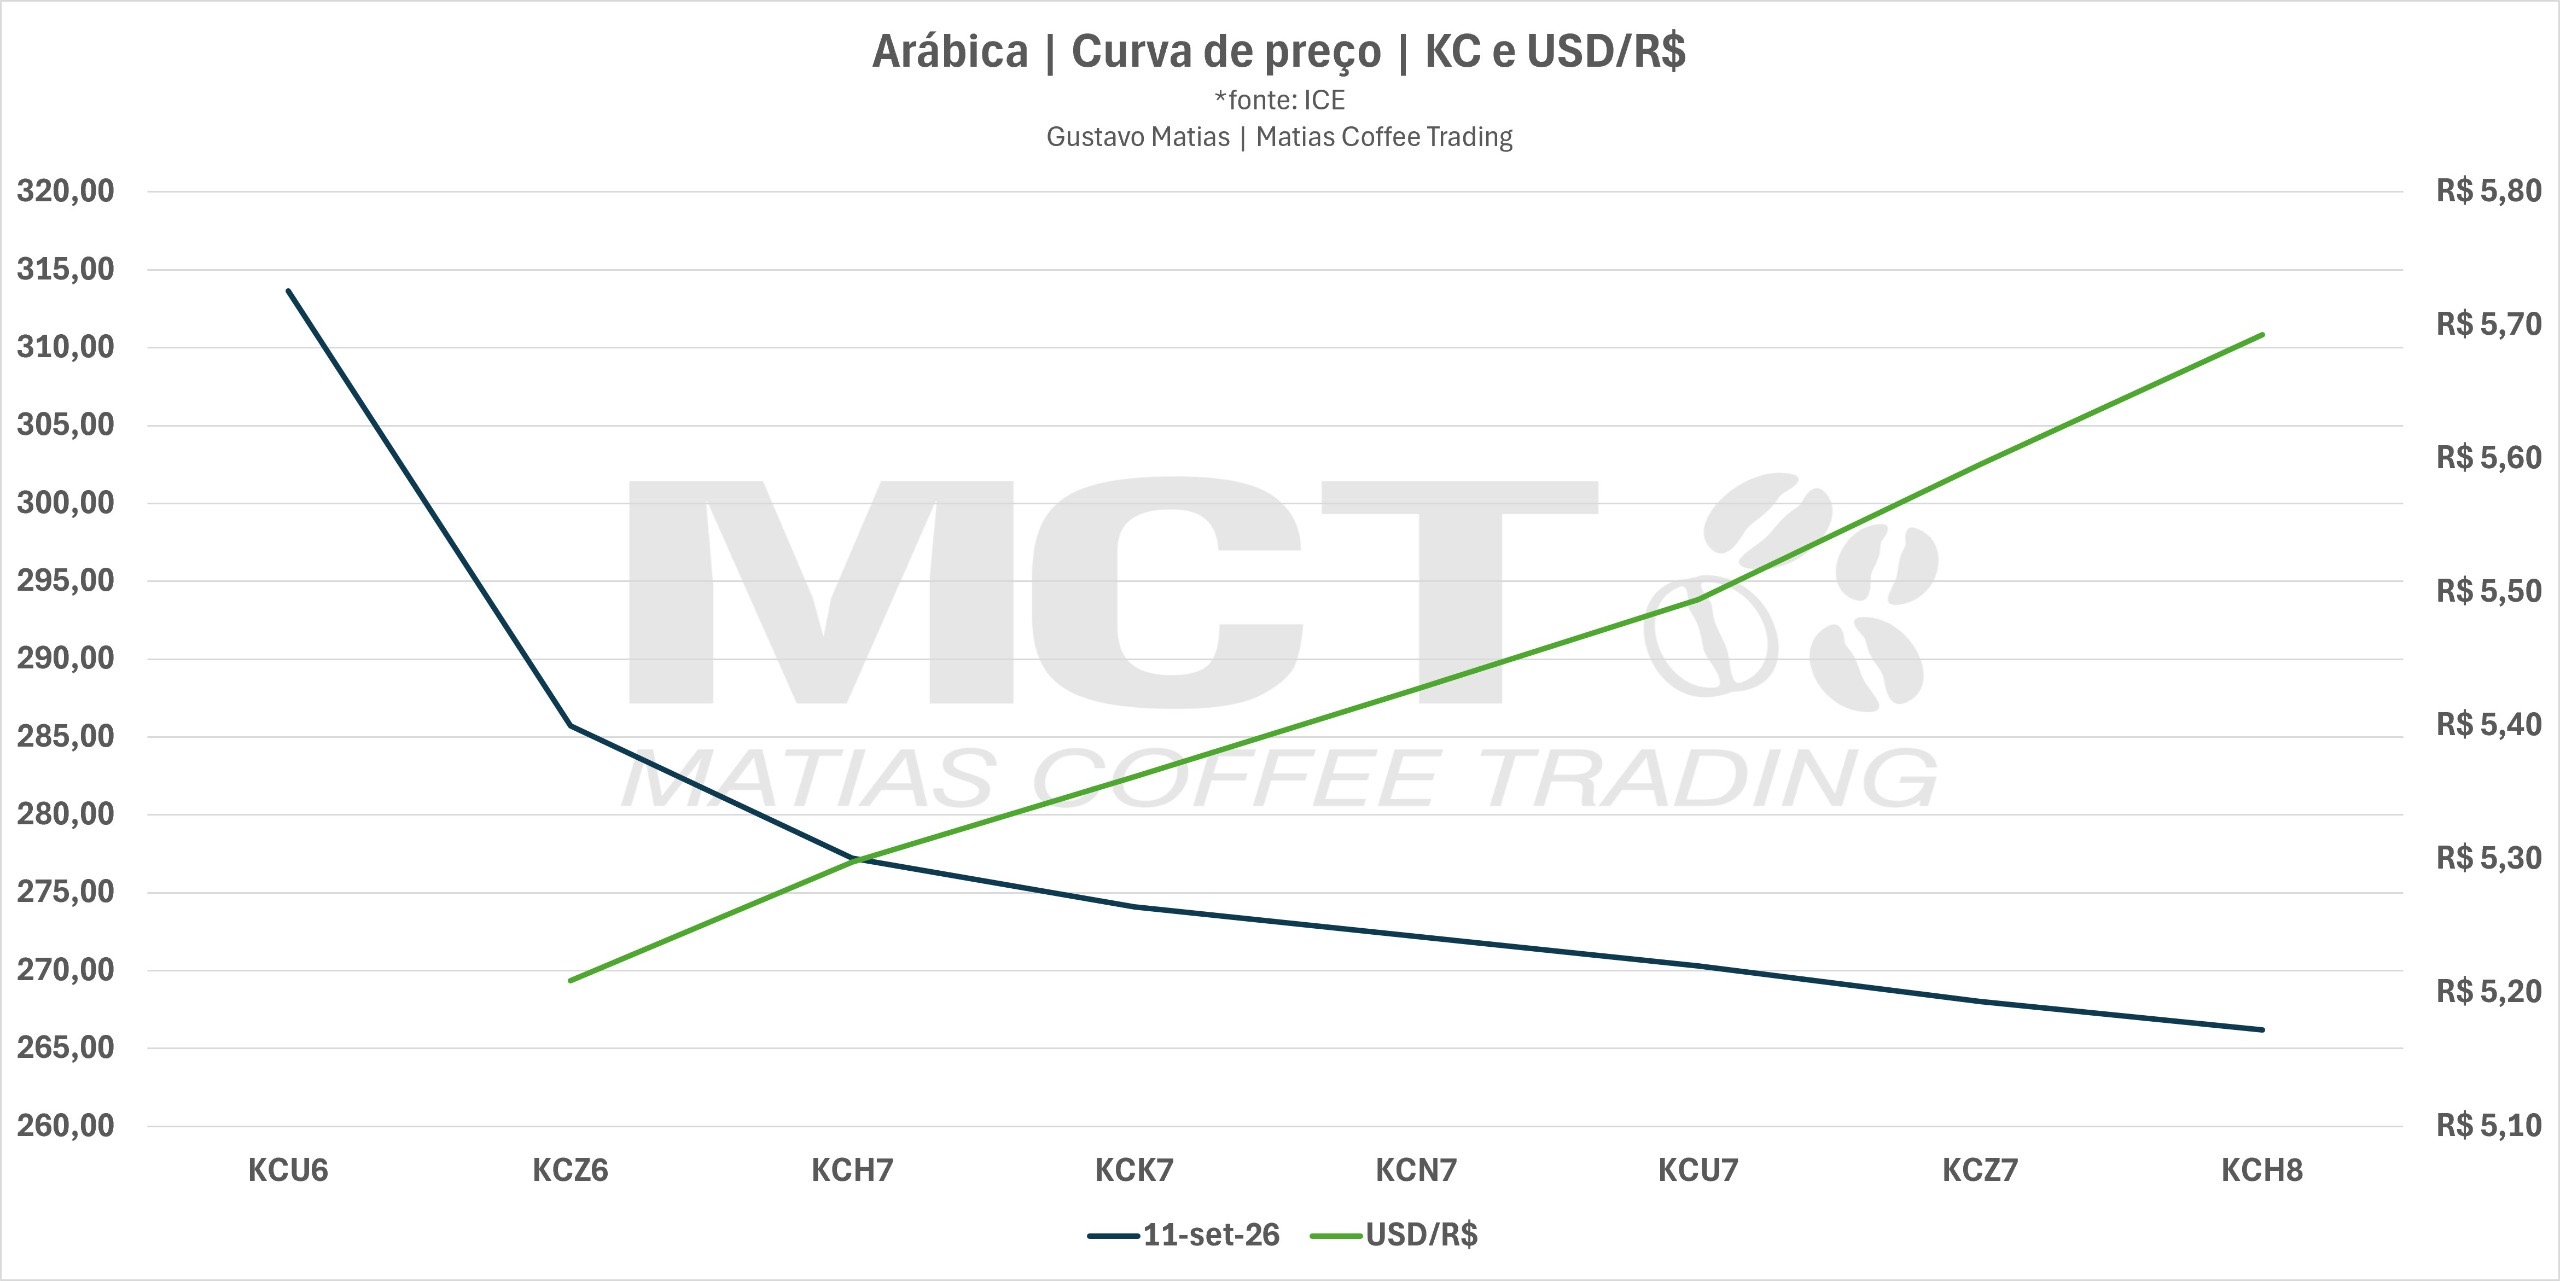
Nessa semana o Arábica continuou em queda, contrato de Dezembro teve máxima de 296,30 e mínima de 279,35, e fechou a sexta-feira a 285,70 c/lb, queda de -3,35% em relação a semana anterior. No acumulado do mês de setembro temos queda de -8,28% na Bolsa e -8,67% no físico, indicador CEPEA fechou a sexta-feira a R$ 1.596,87 a saca de 60kg. A curva continua ainda bem invertida:
*Gráfico curva Arábica e dólar:
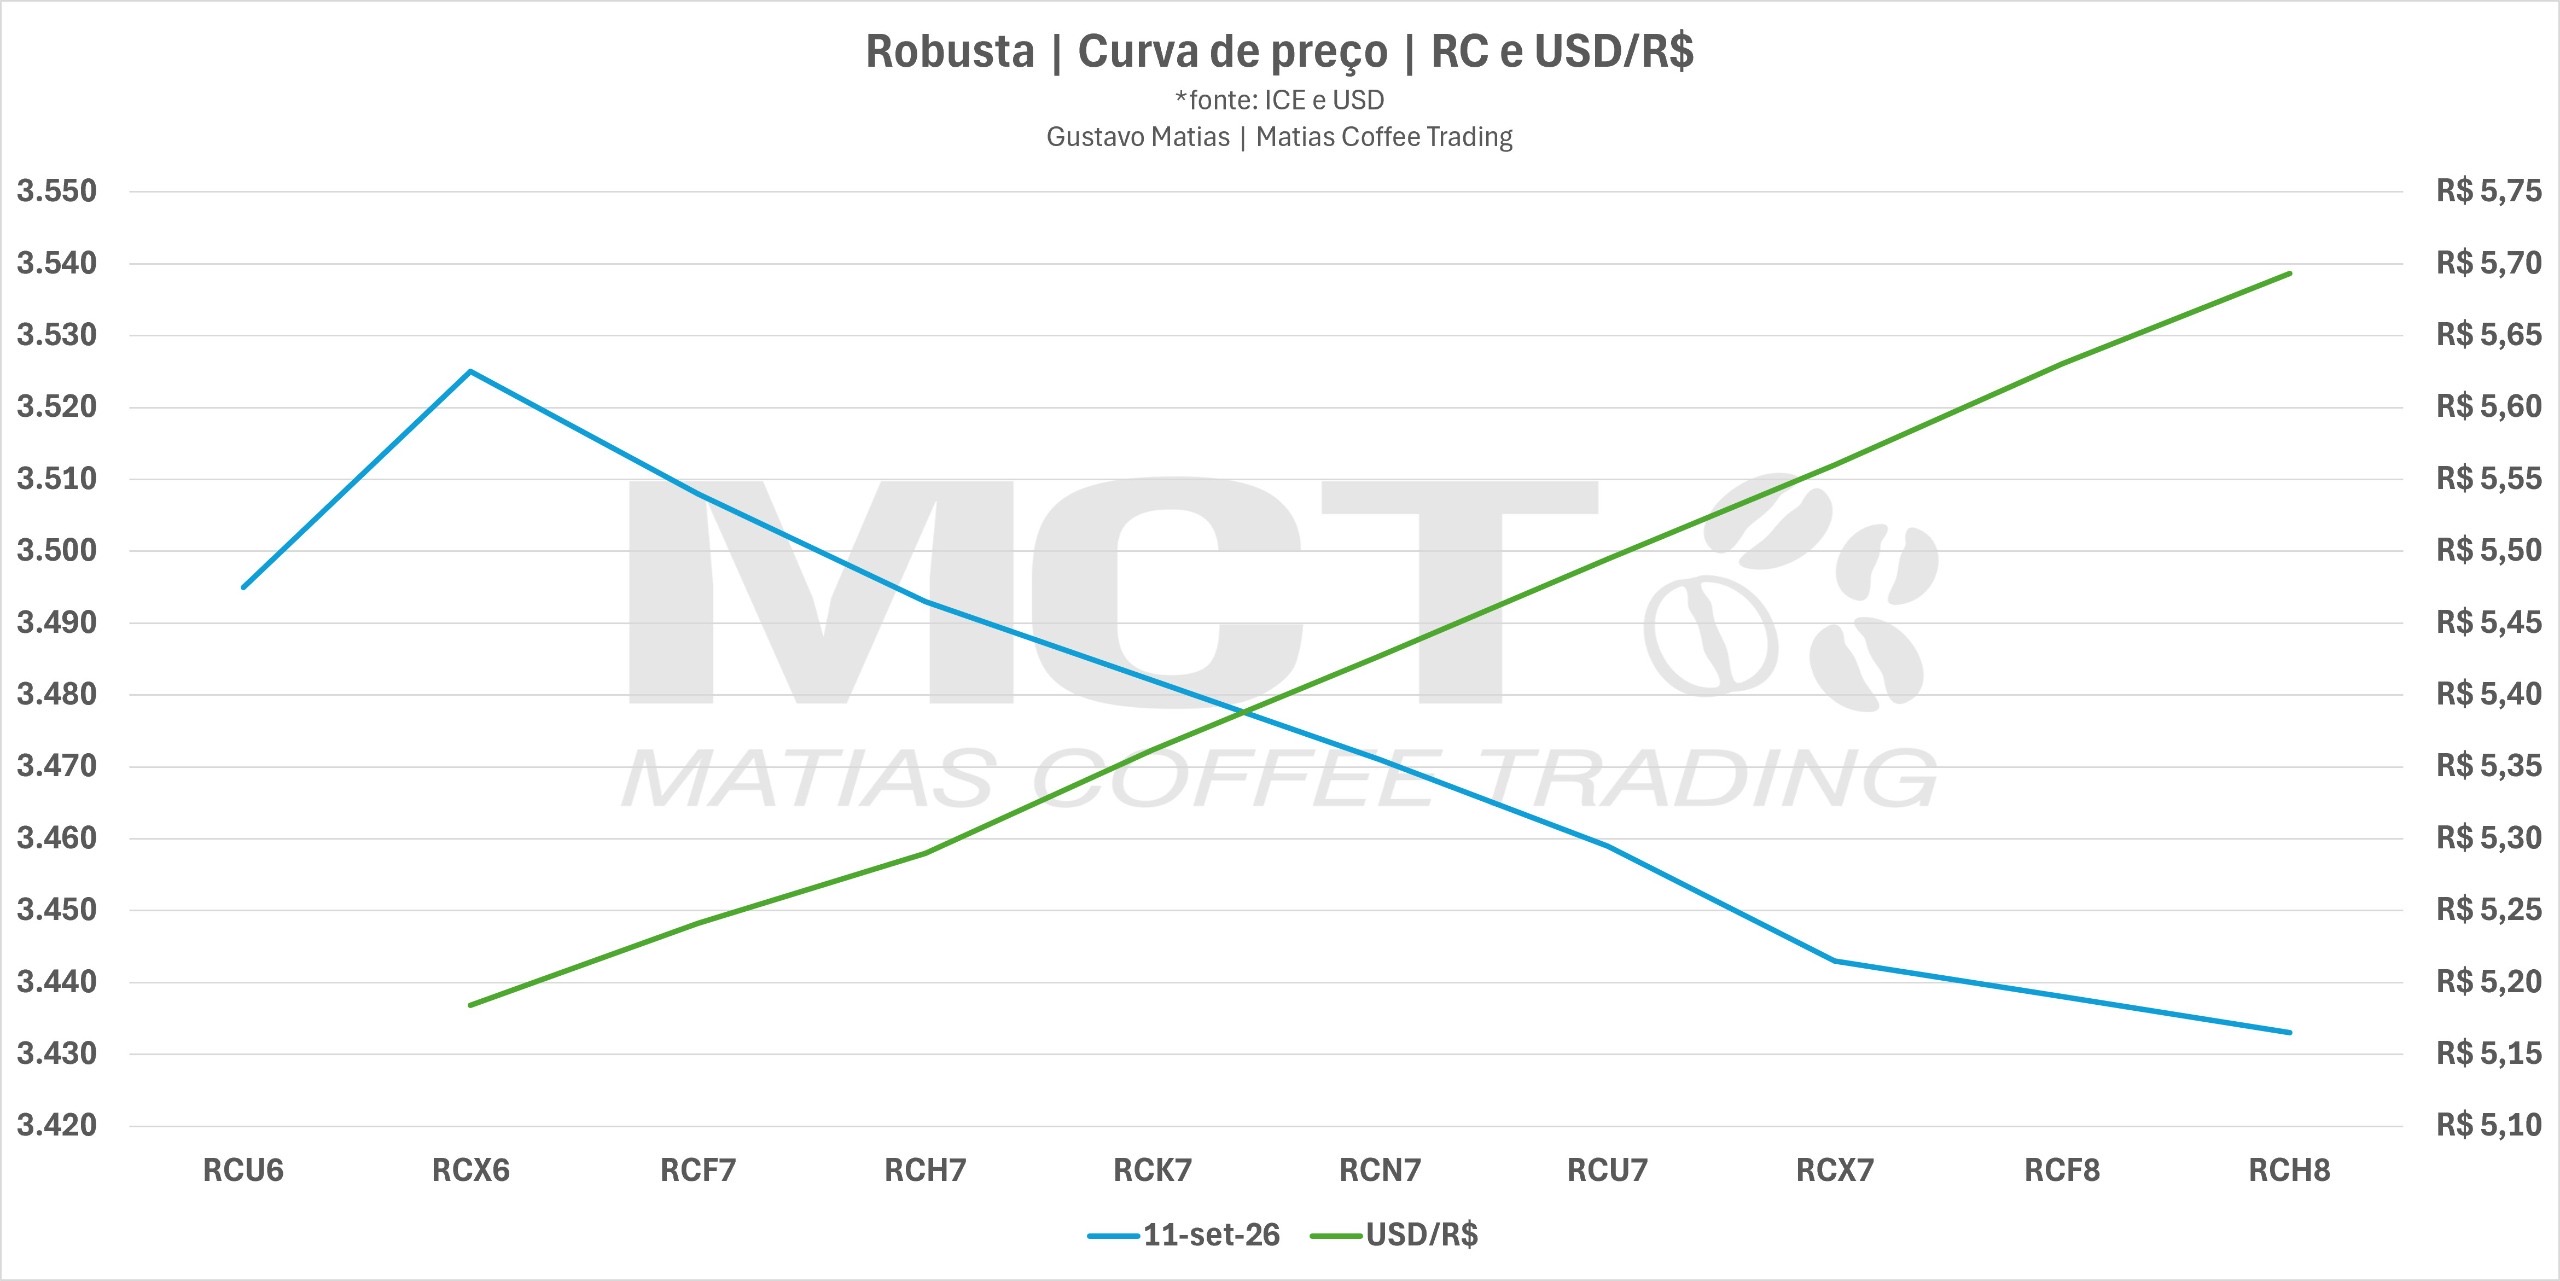
O Robusta teve uma semana positiva no contrato de novembro, alta de +2,77%. Com máxima de 3.601 e mínima de 3.344, fechou sexta-feira a 3.525 USD/Ton.
No acumulado de 2 semanas se manteve estável, com a variação praticamente zerada. Entretanto, o indicador CEPEA apontou queda no físico no acumulado de setembo, sexta-feira fechou a R$ 992,96 o 13 acima tipo 6, queda de -2,85% em relação a agosto. A curva do Robusta também permanece invertida nos contratos novembro em diante:
*Gráfico curva Robusta e dólar:
O dólar praticamente não mudou na semana. Saiu de R$ 5,1274 na sexta-feira anterior e fechou esta semana em R$ 5,1208, queda de apenas 0,13%. Durante a semana oscilou entre aproximadamente R$ 5,07 e R$ 5,15, sem movimento forte em nenhuma direção. Para o café o câmbio teve pouca influência na formação do preço nesta semana.
A postura dos fundos não comerciais vem mudando ao longo das semanas, no Arábica é mais uma semana em que diminuíram a posição comprada em -3.056 contratos e aumentaram a posição vendida em +3.327. Isso representa uma diminuição da posição líquida total em -6.383 contratos (aprox. 1.8 milhão de sacas).
No Robusta também os fundos não comerciais diminuíram a posição líquida em -2.521 contratos.
Arábica e Robusta, estão diminuindo a posição comprada. Os volumes de contratos em aberto novamente mudaram timidamente, mas a composição continua mudando bastante, com redução de posições compradas e aumento das posições vendidas.
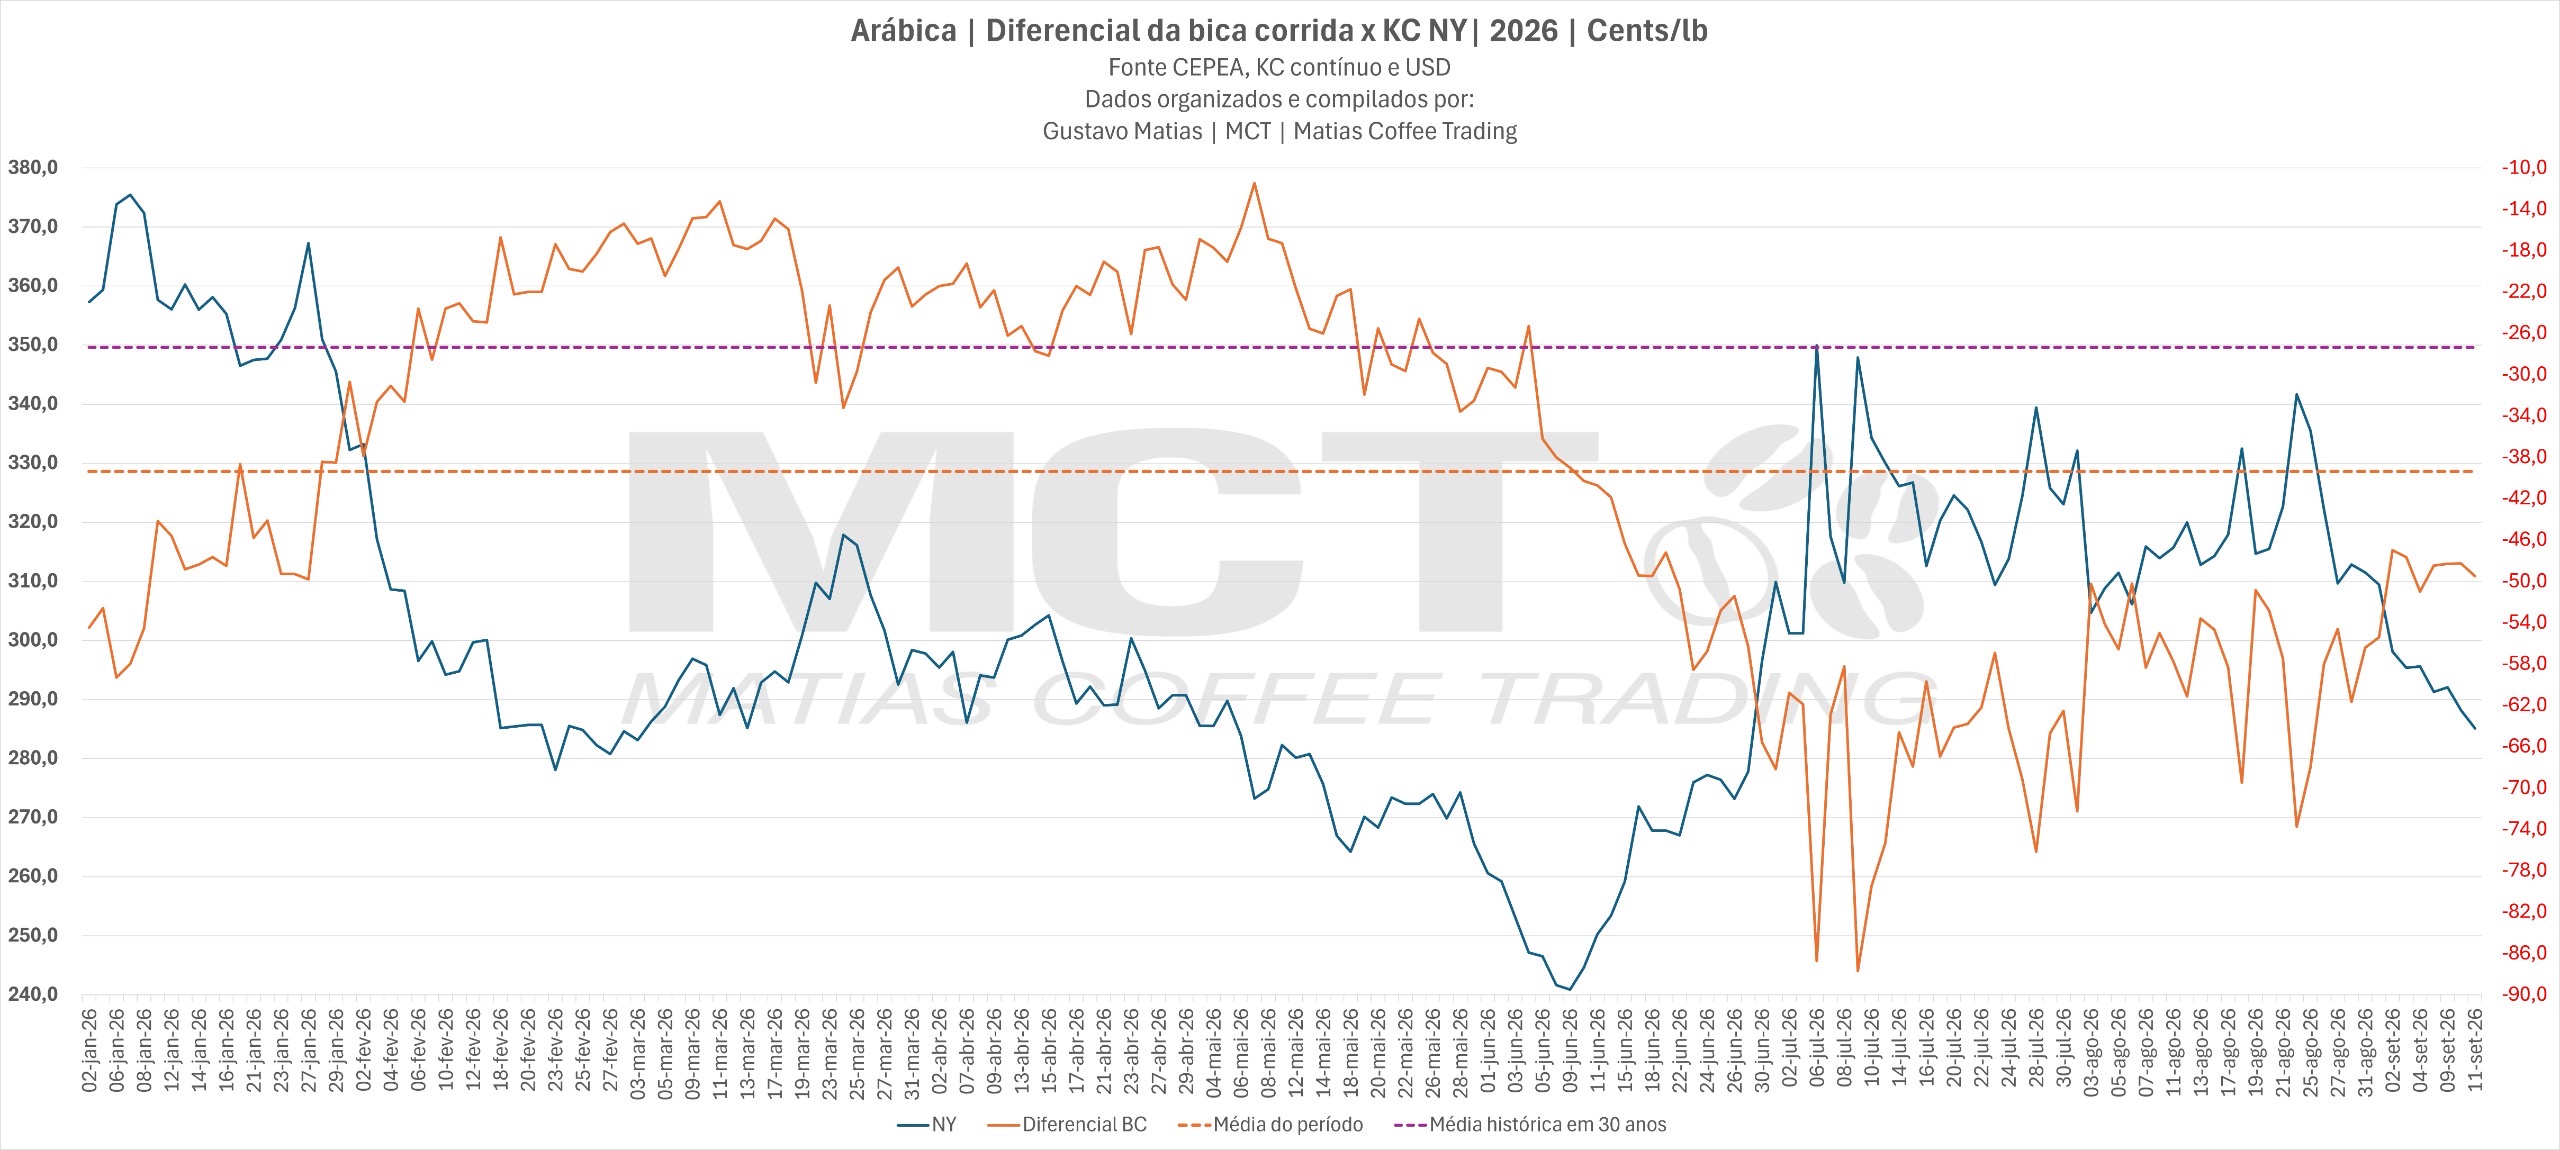
O diferencial do Arábica bica corrida continua bem longe da média histórica de -27 c/lb, na sexta-feira utilizando o índice CEPEA o diferencial está em -49,5 c/lb.
E o Robusta tipo 6 também se encontra -17,7 USD/60kg abaixo da Bolsa de Londres, a média histórica é nível da Bolsa (zero).
*Gráfico diferencial Arábica 2026:
O mercado se movimenta principalmente pela percepção do que poderá existir amanhã. Nas últimas duas semanas três fatores começaram a mudar essa percepção ao mesmo tempo: chuva, café chegando na Bolsa e redução dos spreads.
Primeiro, as chuvas.
Depois de meses em que qualquer previsão de tempo seco trazia medo ao mercado, as chuvas melhoraram a percepção sobre a safra brasileira de 2027. Claro que ainda é muito cedo para transformar chuva em produção.
Ainda temos florada, pegamento, desenvolvimento dos frutos e muitos meses pela frente, mas o mercado não espera a safra acontecer para precificá-la.
Quando melhora a expectativa sobre o potencial produtivo, parte do risco começa a sair do preço. Talvez seja um dos fatores que ajuda a explicar por que tivemos duas semanas de queda em um momento em que os estoques certificados continuam extremamente baixos na mínima do ano de 2026.
O segundo ponto é o café físico começando a aparecer.
Há algumas semanas venho escrevendo que preferia esperar o café chegar antes de concluir que o baixo nível dos estoques certificados significava necessariamente falta de café, talvez faltasse era o incentivo econômico, além do atraso da safra 2026.
Com um backwardation (preço invertido do futuro) tão grande, pagando um prêmio enorme para quem tivesse café disponível no curto prazo, esse incentivo seria suficiente para levar café até os armazéns certificados?
Começamos agora a ter algumas respostas, no relatório do CECAFE mostra:
O Brasil exportou 4,15 milhões de sacas em Agosto, o maior volume já registrado para um mês de agosto e 31% acima de agosto de 2025. Somente de Arábica foram 2,866 milhões de sacas, crescimento de 25,7% na comparação anual.
Durante boa parte do primeiro semestre discutimos justamente a demora da nova safra brasileira em chegar ao mercado internacional e em agosto ela chegou.
Outro dado chamou bastante minha atenção, a Bélgica recebeu 537 mil sacas brasileiras somente em Agosto, crescimento de 282% em relação ao mesmo mês do ano passado. Antuérpia é justamente um dos principais locais de armazenamento e certificação da Bolsa, atenção a esse detalhe.
E agora algumas semanas depois desse aumento das exportações para a Bélgica, começaram a aparecer cafés brasileiros nos pendentes.
Não significa que todo café que chegou na Antuérpia vai para a Bolsa, mas vale a observação do aumento expressivo do volume.
Entretanto o estoque certificado ainda não aumentou, pelo contrário, na sexta-feira dia 11, caiu para 217.932 sacas, a mínima de 2026.
Mas os pendentes subiram para 64.955 sacas, praticamente todo esse volume de origem brasileira.
Claro que existe uma diferença enorme entre pendentes e café certificado, ele ainda precisa ser analisado, aprovado e atender às especificações da Bolsa. Portanto não podemos simplesmente somar essas sacas ao estoque.
Mas esse é exatamente o fluxo que eu dizia que esperávamos aparecer, o preço é muito sensível a qualquer mudança de percepção.
No mesmo relatório, os números preliminares de setembro também mostram continuidade desse fluxo. Até 11 de setembro o Cecafé registrava emissão de certificados de origem para 1,33 milhão de sacas, sendo aproximadamente 984 mil sacas de Arábica. Emissão não significa necessariamente embarque realizado, mas mostra que existe bastante café sendo preparado para seguir ao exterior.
Outro ponto importante, segundo reportagem da Reuters publicada nesta semana, grandes tradings estariam preparando volumes relevantes de café brasileiro para certificação na ICE. A reportagem cita possíveis volumes de aproximadamente 150 a 200 mil sacas por empresa para entrega nos próximos meses.
Se isso efetivamente acontecer e esses cafés forem aprovados, estamos falando de um volume capaz de alterar significativamente o estoque certificado atual.
Somente uma possibilidade, não uma certeza, ok.
O terceiro ponto dessa mudança está nos spreads.
No final de agosto o spread Dezembro/Março, Z6/H7, chegou a +14,8 c/lb. Na sexta-feira estava em +8,5 c/lb. O fechamento da ICE em 11 de setembro foi de 285,70 c/lb no Dezembro e 277,20 c/lb no Março. Continua invertido, Dezembro/26 ainda vale mais do que Março/26, mas esse prêmio já caiu quase pela metade. Isso é muito importante.
*Gráfico Arábica | Sensibilidade do KC contínuo em relação aos spreads e estoques certificados:
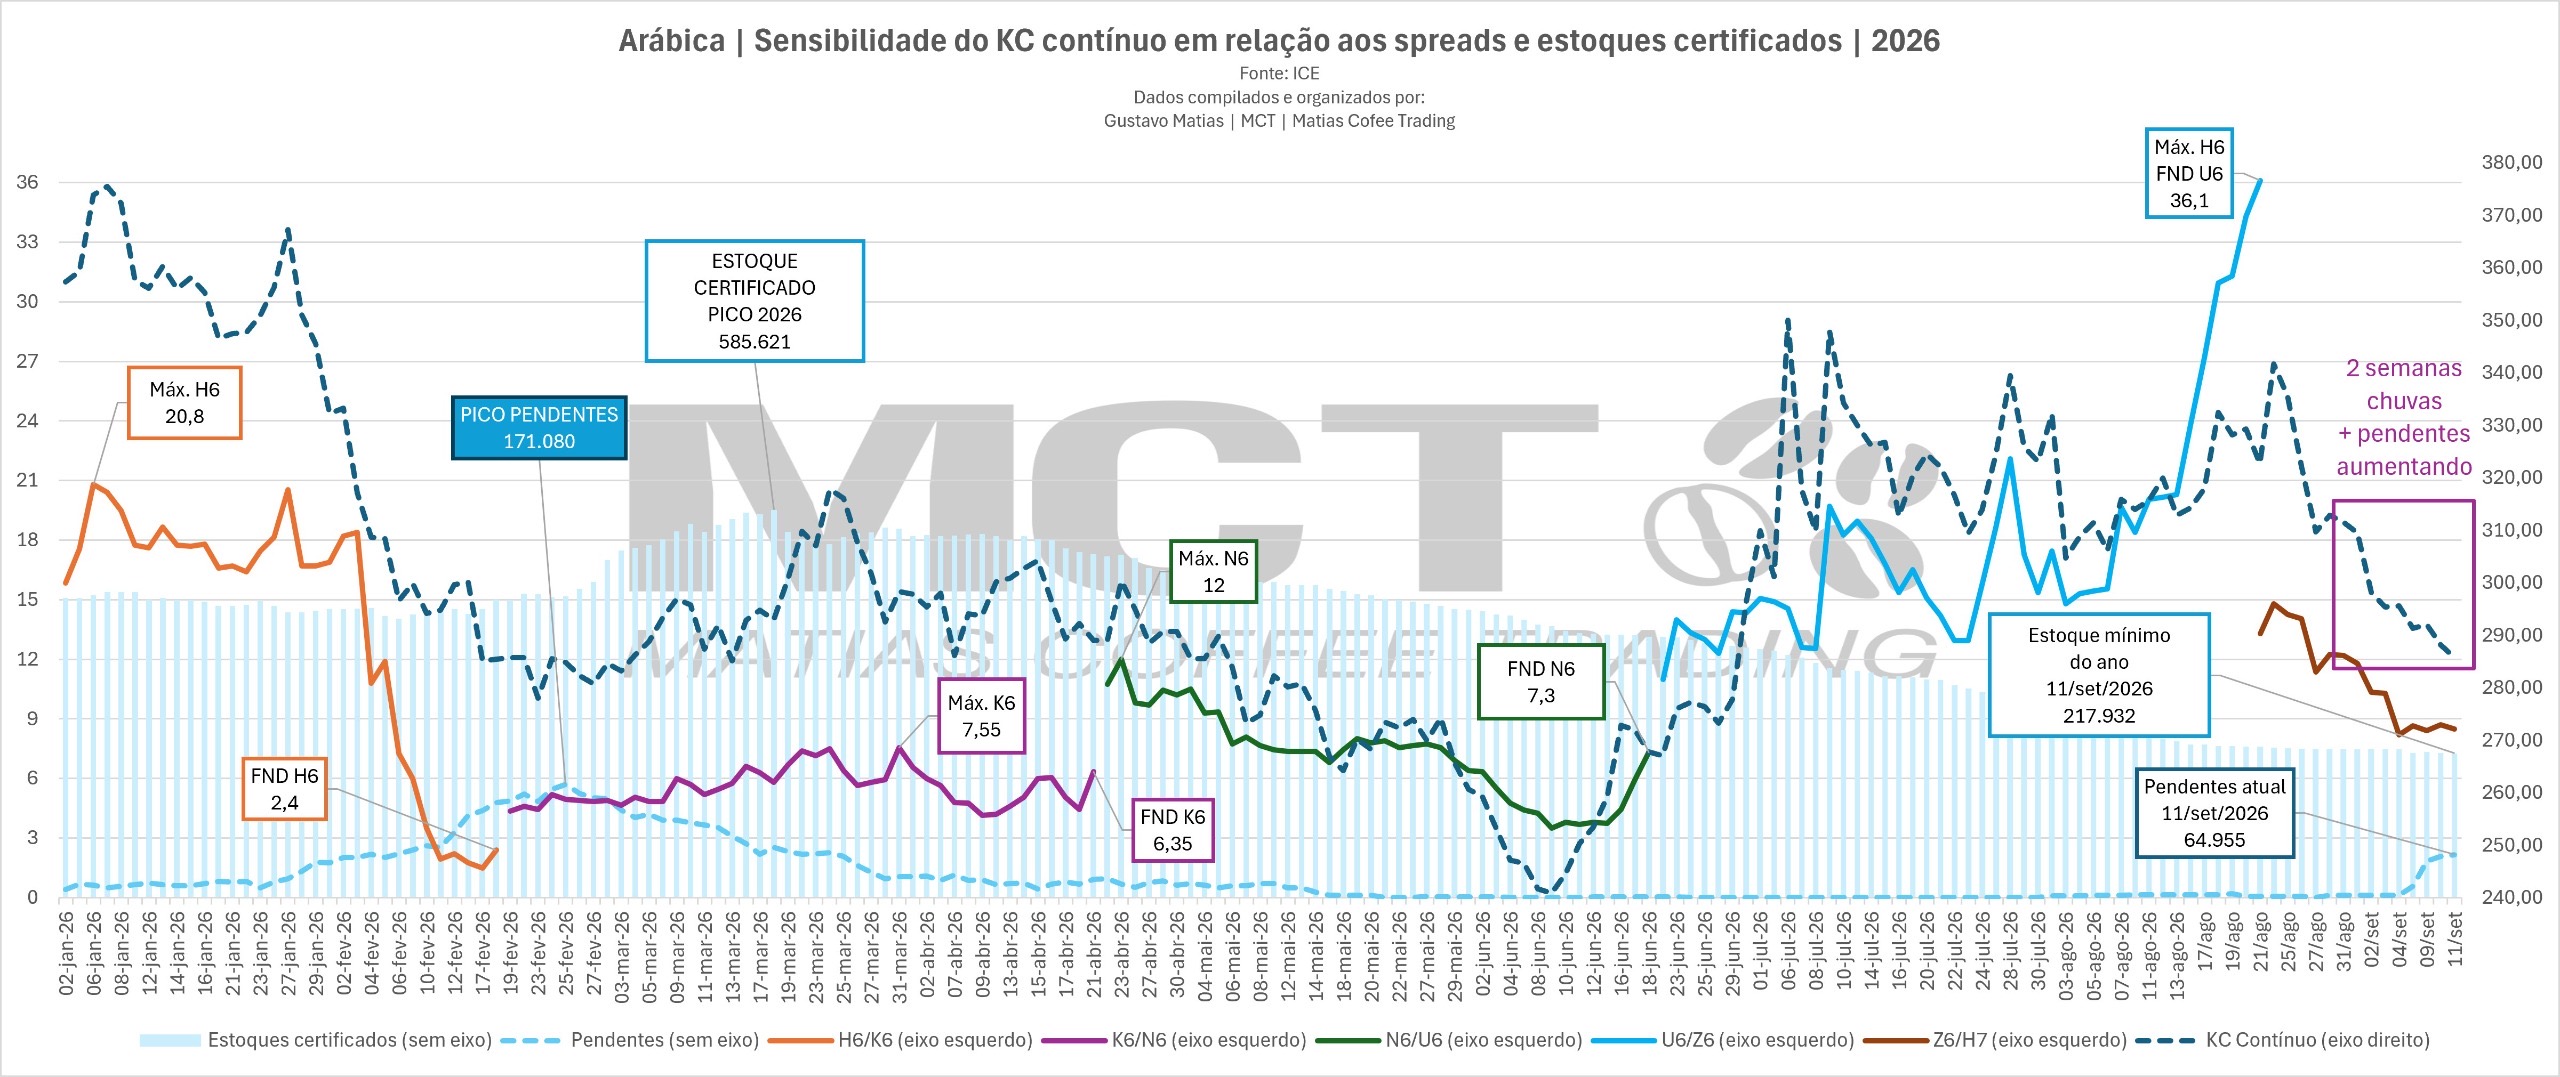
O gráfico acima mostra boa parte do que estou tentando dizer.
As barras representam os estoques certificados, que continuam caindo e atingiram a mínima do ano.
A linha pontilhada azul-clara mostra os cafés pendentes.
Depois de praticamente desaparecerem durante alguns meses, começaram novamente a aumentar nas últimas semanas.
As demais linhas mostram os spreads entre os vencimentos e a linha pontilhada azul-escura representa o KC contínuo.
Observe o que aconteceu nas últimas duas semanas, os estoques certificados continuaram caindo e mesmo assim o preço do café caiu.
Ao mesmo tempo tivemos chuvas no Brasil, aumento dos cafés pendentes de certificação e redução do spread Z6/H7.
Então o mercado não esperou os estoques certificados efetivamente aumentarem para começar a retirar prêmio do preço ele apenas começou a reagir à possibilidade de que esses estoques possam ser recompostos.
Não significa que o problema dos certificados esteja resolvido, com apenas 217 mil sacas, o estoque continua extremamente baixo e qualquer problema na aprovação dos cafés pendentes pode mudar novamente essa percepção.
Aparentemente hoje o mercado enxerga uma situação diferente daquela que enxergava algumas semanas atrás.
Os estoques continuam baixos e o mercado segue invertido, o aperto ainda existe.
E agora? Para onde irá o preço do café?
Boa semana,
Gustavo Matias
Instagram: @matiascoffeetrading
*Este texto expressa análises e opiniões pessoais e não representa posicionamento institucional da Cooperativa Minasul
*Não é recomendação de compra e/ou venda
Em breve lançarei agenda de cursos para outubro:
- Negócios de Café para iniciantes
- Como funciona a Bolsa e o preço do Café
- Travas financeiras para o produtor de Café
- Precificação e Exportação de Café
- Curso avançado de Hedges e Operações Estruturadas para Café
Inscrições: 16 99291-2005