
Na Bolsa de Nova York, o café Arábica contrato de Dezembro encerrou a semana com +3,64% (+1.015 pontos) em relação a semana anterior, com máxima de 298,80 c/lb e mínima de 277,05 c/lb, fechou a sexta-feira a 288,75 c/lb.
No mercado físico brasileiro o café encerrou a semana por volta de R$ 1.572,01 a saca, contra R$ 1.538,29 da semana anterior. Houve um ritmo bom de negócios.
O diferencial da bica corrida abriu bem, índice CEPEA indica bica corrida a -60,9 c/lb.
No Robusta, o contrato de Novembro fechou a 3.469 USD/Ton, em relação a semana anterior subiu 102 USD/Ton, +3,03%. Na semana teve máxima de 3.563 e mínima de 3.331 USD/Ton
No físico o preço fechou em por volta de R$ 950,00/saca para o tipo 7, o índice CEPEA mostra fechamento do 13 acima tipo 6 a R$ 992,41, em relação a semana anterior teve alta de R$ 39,69 (+4,16%). Continuam diversos relatos de um alto estoque brasileiro de Conilon ainda na origem a ser escoado.
O último COT no Arábica mostra posicionamento dos fundos não comerciais com 23.017 contratos comprados e 26.510 vendidos, posição líquida vendida de 3.493 contratos. Na semana anterior, esse saldo estava vendido em aproximadamente 6.471 contratos.
Também mostra 67.463 contratos como spreading, um número bem alto em relação as posições direcionais.
Outro número interessante é o OI, volume total de contratos em aberto. O mercado de futuros de café diminuiu muito. O OI está próximo das mínimas dos últimos 10 anos e cerca de 30% abaixo da média recente. Também a participação dos comerciais diminuiu bem, com menos contratos e menos participantes comerciais absorvendo fluxo, o mercado ficou mais sensível e pequeno, e movimentos que antes seriam absorvidos com maior facilidade hoje podem gerar oscilações muito maiores. Em um mercado menor o mesmo fluxo financeiro pode produzir um impacto maior.
O relatório do Robusta mostraram os fundos não comerciais aumentando a posição vendida, saíram de -1.301 para -3.959 contratos na posição líquida.
Além dos números, esta semana minha atenção esteve muito além deles.
Estive em Montreux, na Suíça, participando do SCTA Forum & Dinner.
Já participei de muitos eventos de café ao longo dos anos, mas poucos entregam discussões com esse nível de profundidade, objetividade e relevância.
Uma das coisas mais interessantes em um encontro desse nível é perceber que nem sempre o valor está em ouvir algo completamente novo. Às vezes está no peso de uma palavra, na forma como ela é colocada, na frequência com que aparece em discussões diferentes e principalmente em quem está dizendo.
Palavras como risco, relacionamento, liquidez, produtividade, segurança de suprimento, sustentabilidade, eficiência e caixa fazem parte do nosso vocabulário diário. Mas ganham outra dimensão quando vêm de pessoas que tomam decisões sobre volumes enormes, administram riscos globais, abastecem algumas das maiores indústrias do mundo ou movimentam diariamente posições relevantes nos mercados físico e financeiro.
Uma das apresentações trouxe uma imagem que, para mim, sintetizou muito bem a realidade atual do nosso negócio.
*Gráfico Riscos
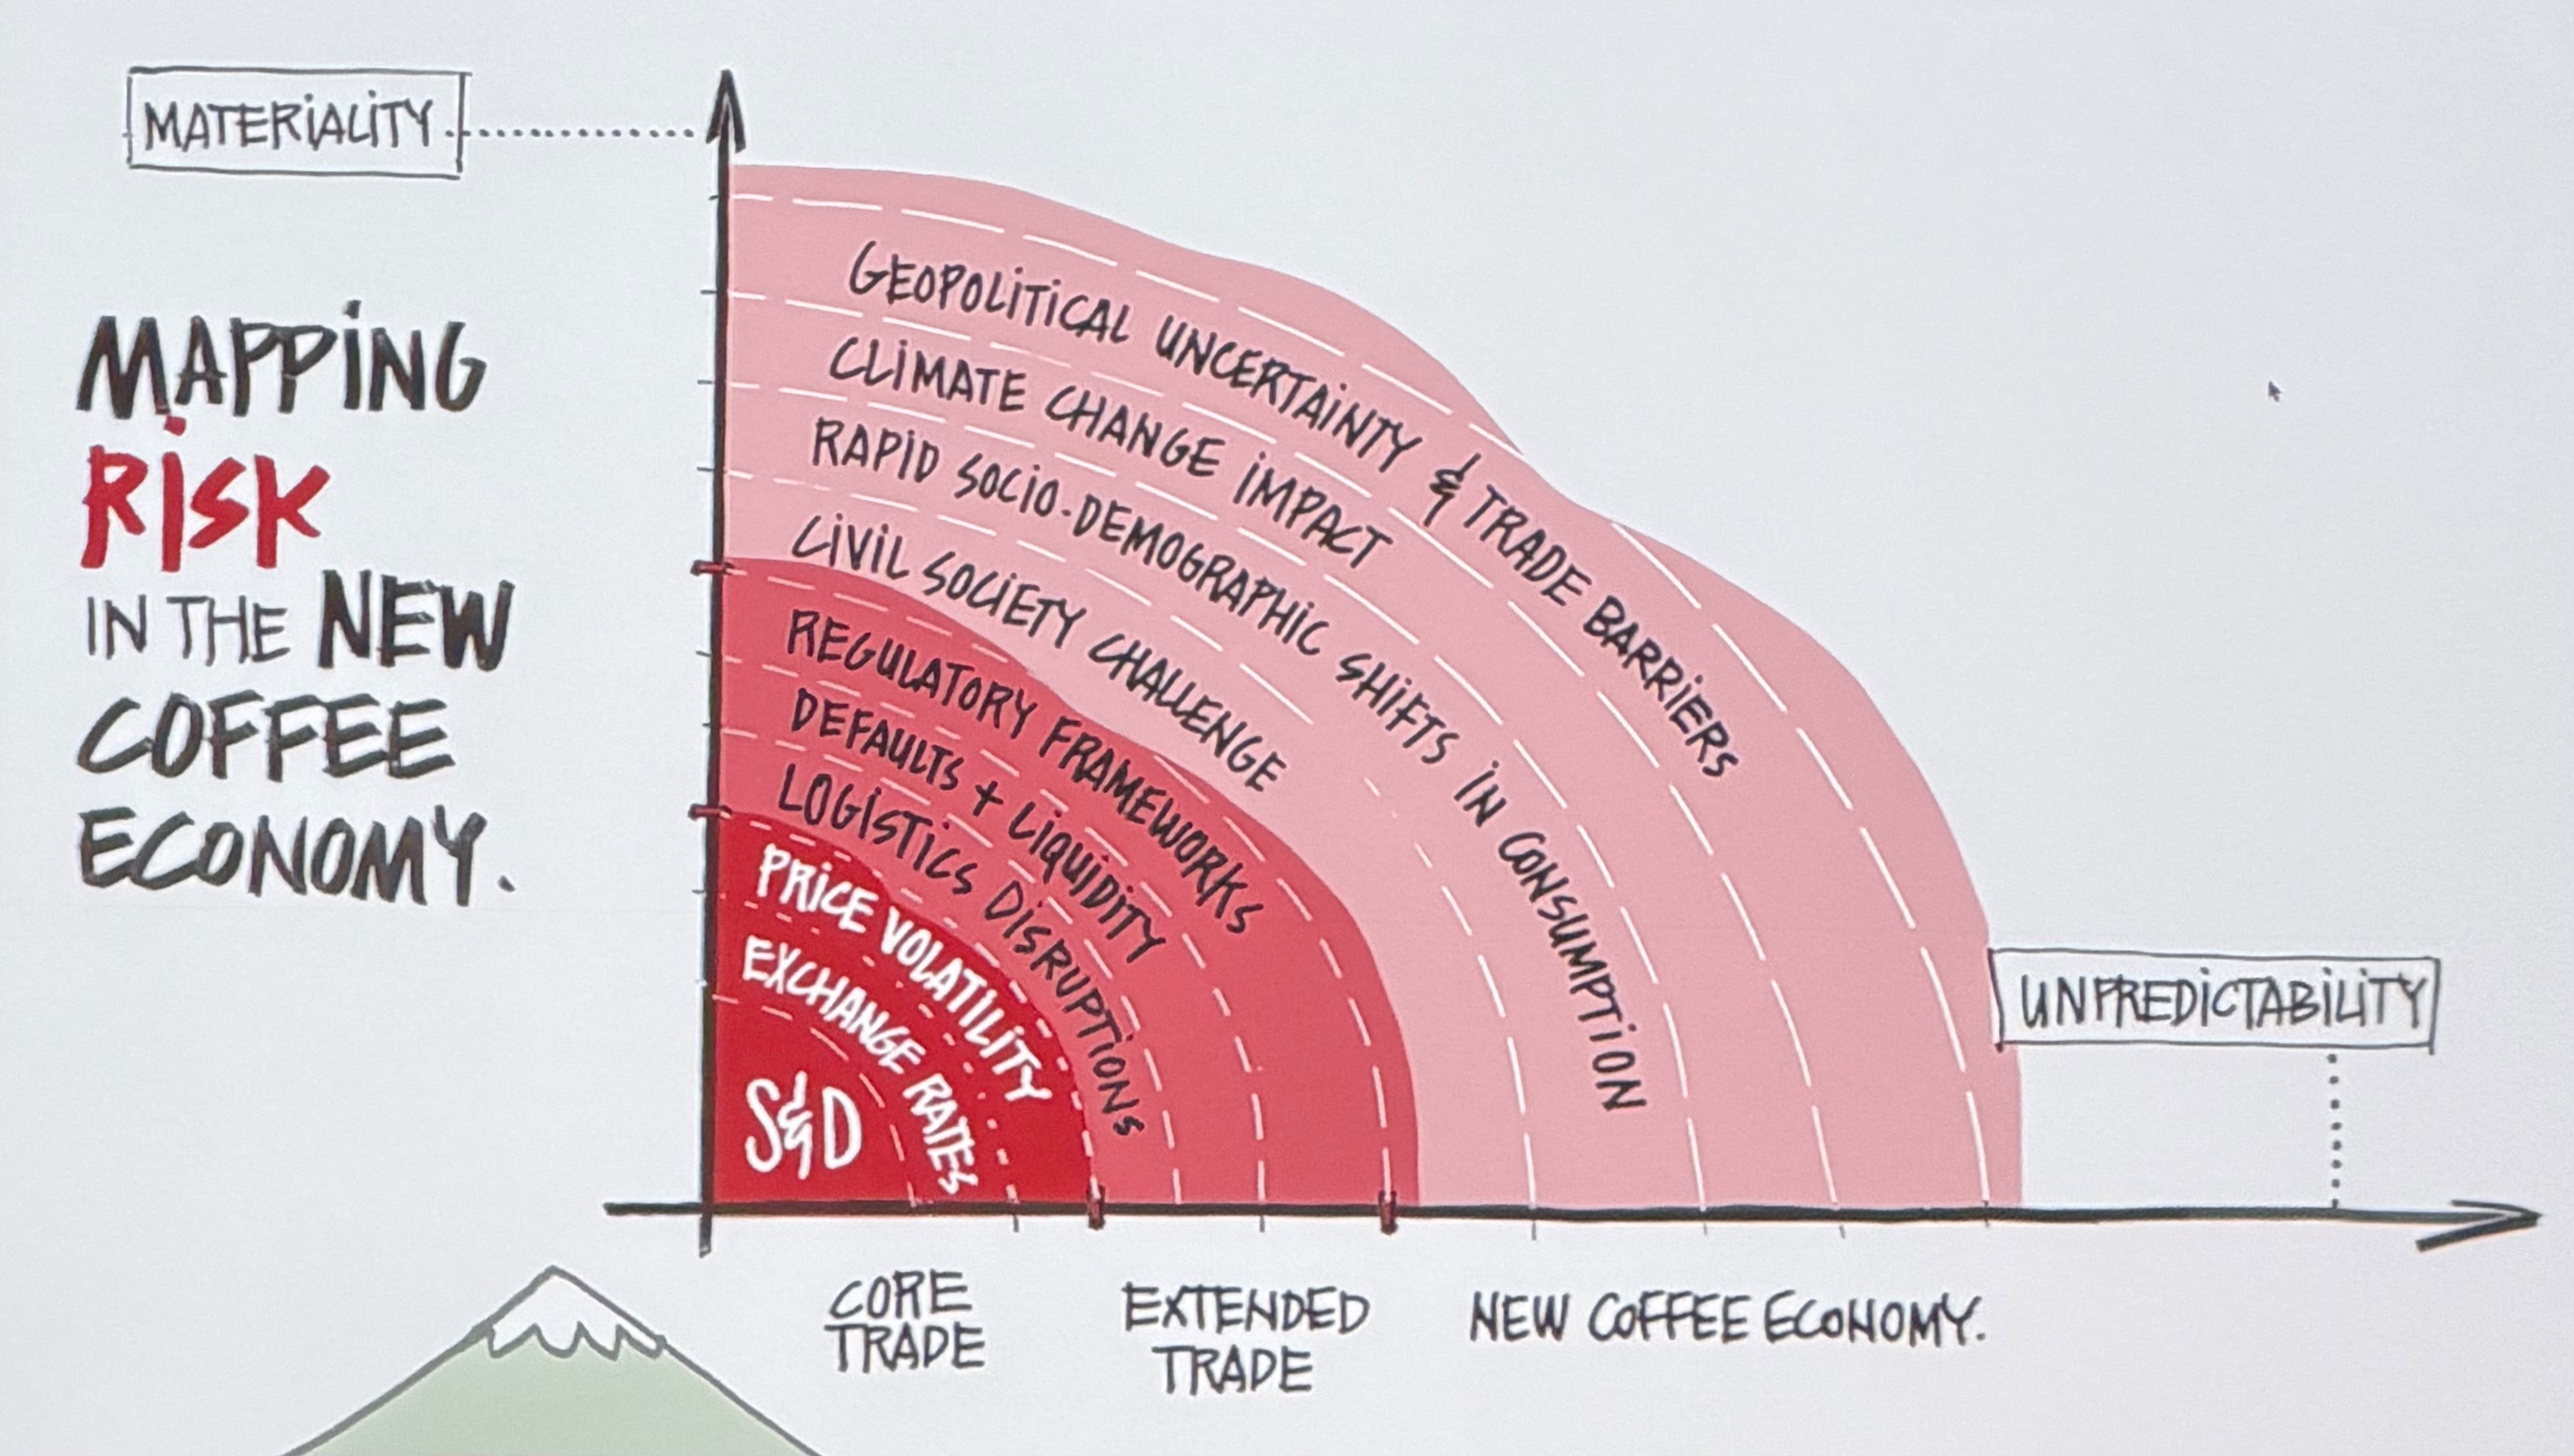
Na base continuam os riscos que sempre conhecemos: oferta e demanda, volatilidade de preço e câmbio. Sempre estiveram aí.
E foram adicionadas novas camadas: logística, liquidez, risco de contraparte, mudanças no comportamento do consumidor, regulação, sustentabilidade, clima, geopolítica e barreiras comerciais. Quanto mais caminhamos do tradicional core trade para aquilo que podemos chamar de uma nova economia do café, maior parece ser o grau de imprevisibilidade.
Uma das principais transformações do nosso mercado é que o novo não substituiu o antigo, foi se acumulando sobre ele.
Ainda precisamos comprar bem, vender bem, entregar café, financiar estoques, administrar posições, controlar qualidade e cumprir contratos. Só que agora fazemos tudo isso convivendo simultaneamente com exigências ambientais, rastreabilidade, novas regulamentações, alterações logísticas, custos financeiros maiores, mudanças de consumo e um mundo geopoliticamente muito mais complexo.
Curiosamente, apesar de toda essa complexidade, o clima não esteve no centro das principais discussões que acompanhei. Naturalmente o assunto apareceu porque sempre aparecerá em um negócio agrícola.
Mas me chamou atenção perceber que muitas das conversas mais profundas estavam concentradas em capital, disponibilidade, segurança de suprimento, produtividade, regulação, gestão de risco, sustentabilidade e relacionamento.
Isso por si só diz bastante sobre o momento da indústria.
Existe um paradoxo interessante nisso tudo: O mercado mudou profundamente, mas as relações fundamentais do negócio não mudaram.
Ferramentas mudaram, as exigências mudaram, a velocidade da informação mudou, a quantidade de riscos aumentou.
Mas o café continua sendo um negócio profundamente baseado em confiança, relacionamento, capacidade de execução e consistência ao longo do tempo.
Num mundo onde praticamente tudo ficou mais sofisticado, algumas das coisas mais importantes continuam extremamente simples: conhecer com quem se negocia, cumprir o que foi acordado e construir relações capazes de atravessar diferentes ciclos de mercado. Penso que por isso segurança de suprimento tenha aparecido tantas vezes nas discussões.
Por muitos anos grande parte da cadeia trabalhou buscando máxima eficiência: menos capital imobilizado, estoques mais enxutos, melhor logística e menor custo financeiro.
Não significa que não existisse café estocado. O estoque simplesmente estava em outro elo da cadeia. Produtores, exportadores, tradings, importadores e armazéns nos destinos faziam parte desse carrego, permitindo que a indústria mantivesse estoques físicos relativamente menores e recebesse café conforme sua necessidade facilmente. A indústria podia trabalhar de maneira eficiente porque havia café disponível e financiado ao longo da cadeia.
O problema aconteceu quando essa eficiência foi levada ao limite e o colchão de segurança começou a desaparecer em vários elos ao mesmo tempo.
Essa mudança de percepção também seja consequência do que a cadeia viveu nos últimos anos.
Em um período relativamente curto tivemos pandemia, rupturas logísticas, bloqueio do Canal de Suez, geada no Brasil, consumo acelerado de estoques, problemas produtivos no Sudeste Asiático, interrupções no Mar Vermelho e novos eventos climáticos.
A eficiência funcionou muito bem enquanto o sistema possuía colchões suficientes para absorver os choques.
Quando esses colchões diminuíram, eficiência e segurança deixam de ser exatamente a mesma coisa.
Depois de anos de preços elevados, juros altos, maior custo de capital, problemas logísticos e estoques reduzidos nos destinos, supply security passou a dividir espaço com a busca pela supply efficiency máxima.
Um CEO de uma grande multinacional disse em sua primeira frase no painel de discussões: o mercado está caro e complexo.
Não é só “quão eficiente é essa cadeia?” e passou também a ser “quão segura é essa cadeia?”. A segurança não significa necessariamente encher armazéns.
Pode significar maior cobertura futura, fornecedores estratégicos, relacionamento de longo prazo, diversificação de origens, capacidade logística e alternativas construídas antes que sejam necessárias. Ter o café certo, na origem certa, no momento certo e com parceiros capazes de cumprir seus compromissos hoje tem um valor ainda maior.
Outro tema que apareceu de forma muito clara foi capital.
No mercado de preços elevados, grandes volumes financeiros circulam por toda a cadeia. O valor do estoque aumenta, as chamadas de margem aumentam, a necessidade de crédito aumenta. E o custo de carregar café passa a ser uma variável tão importante quanto o próprio preço do café.
Como todos sabem, carrego também é moeda.
Não foi apenas o custo do dinheiro que aumentou, o próprio café passou a valer muito mais. Portanto mesmo quando a taxa de juros é menor do que em outros momentos da história, o custo financeiro por saca pode continuar extremamente elevado.
Financiar uma commodity de R$ 1.500, R$ 1.800 ou R$ 2.000 é completamente diferente de financiar a mesma quantidade de café quando ela valia R$ 500.
E o carrego não desapareceu, ele mudou de lugar. Uma parcela importante do estoque acabou deslocada para a origem e é o produtor quem está carregando o café enquanto outros elos da cadeia trabalham com estoques mais enxutos.
Isso também muda a forma de olhar para a decisão de venda.
Reter café pode ser entendido não apenas como uma decisão comercial, mas também patrimonial e financeira. O produtor carrega uma commodity precificada em dólar, com exposição cambial implícita, e o timing da venda faz parte da gestão desse patrimônio.
Não estou falando que segurar café seja sempre a melhor decisão. Apenas dizendo que custo de carrego, risco e momento da venda precisam ser analisados juntos. Manter café parado por 30, 60 ou 90 dias não é uma decisão neutra. Existe capital imobilizado, custo financeiro, risco de preço, risco cambial e custo de oportunidade.
A diferença entre uma boa e uma má operação pode estar menos no preço nominal de compra ou venda e mais na capacidade de financiar corretamente o intervalo entre elas.
Uma frase dita durante o evento resume muito bem isso:
“Profit is sanity. Cash flow is reality.”
Lucro é fundamental.
Mas uma empresa pode apresentar uma margem teoricamente excelente e ainda assim enfrentar enormes dificuldades se não conseguir financiar sua operação.
Talvez seja uma das discussões mais relevantes do café atual.
Gestão de risco há muito tempo não significa simplesmente vender futuros na Bolsa.
Durante o evento tive várias conversas sobre novos produtos OTC para café, estruturas que já existem e outras que ainda estão sendo pensadas.
O interessante dessas conversas não tenha sido falar dos produtos, que já existem aos montes, mas foi falar das necessidades específicas do café.
O desenvolvimento de uma boa estrutura vem antes da ferramenta financeira e começa entendendo qual é o problema econômico real que precisa ser resolvido.
Pensa que, os riscos de uma cooperativa são diferentes dos riscos de um produtor. Os riscos de um exportador são diferentes daqueles de uma indústria.
Uma empresa pode precisar proteger preço, outra câmbio, outra arbitragem, outra fluxo de caixa e na maioria das vezes todas essas coisas simultaneamente.
Então existe um espaço muito interessante para aproximação entre quem estrutura produtos financeiros e quem vive diariamente o risco do negócio físico.
As melhores soluções provavelmente não nascerão de uma prateleira pronta que anteriormente foram criadas para outras commodities.
Futuros continuam fundamentais, opções continuam fundamentais.
Mas cresce o espaço para estruturas customizadas, produtos OTC e soluções capazes de aproximar ainda mais o instrumento financeiro da realidade econômica da operação do café.
A pergunta poderia mudar para apenas: qual risco realmente quero retirar do meu negócio, e qual aceito ter?
Outro tema importante foi produtividade.
Produzir mais utilizando proporcionalmente menos área talvez seja uma das maiores contribuições que a agricultura pode oferecer para a sustentabilidade da cadeia, e o Brasil tem exemplos muito importantes disso.
Tecnologia, genética, manejo, mecanização e profissionalização permitiram enormes avanços de produtividade nas últimas décadas. Olhar apenas para área plantada diz cada vez menos.
Precisamos entender produtividade, idade dos parques cafeeiros, tecnologia empregada, espécie, região e capacidade de investimento.
Também foi interessante ouvir discussões sobre o crescimento do Conilon. Há alguns anos determinadas indústrias praticamente evitavam falar abertamente sobre sua utilização. O que hoje essa conversa ocorre de maneira completamente diferente. Isso mostra como formulação, tecnologia industrial, hábitos de consumo e economia do produto vêm evoluindo.
Apesar dos preços elevados nos últimos anos, a demanda global continua mostrando uma resiliência importante. Os números apresentados durante o evento ajudam a dimensionar isso.
Em aproximadamente dez anos, enquanto o indicador internacional de preços subiu cerca de 156%, o consumo global cresceu em torno de 16%.
No Brasil durante período semelhante, o custo da matéria-prima subiu mais de 300%, enquanto o consumo permaneceu relativamente estável e terminou acima do ponto de partida.
A fala não diz que o preço é irrelevante para o consumidor, o consumidor se adapta, muda produto, muda blend, muda formato, muda frequência.
O café continua ocupando uma posição muito particular dentro do comportamento de consumo mundial.
Sustentabilidade também estava nos assuntos mas de uma maneira que considero mais madura do que alguns anos atrás.
Cada vez menos como um tema isolado e cada vez mais incorporada à própria estratégia do negócio.
Um exemplo concreto veio do Brasil, foi apresentado que a Plataforma Cafés do Brasil já monitora mais de 265 mil cafeicultores e cobre 99% dos embarques destinados à União Europeia, com alertas de desmatamento verificados de forma independente. Mostra como rastreabilidade, regulação e acesso a mercado deixaram de ser apenas conceitos e passaram a fazer parte da infraestrutura comercial do café.
Rastreabilidade, produtividade, preservação, regulação, acesso a mercados e sustentabilidade econômica do produtor fazem parte da mesma discussão.
Não existe sustentabilidade se a cadeia economicamente não se sustentar.
E não existe segurança de suprimento de longo prazo se quem produz não tiver condições de continuar produzindo, simples.
Em uma das palestras ouvi uma pergunta: como o Brasil consegue exportar volumes tão elevados ao mesmo tempo em que praticamente todo o mercado comenta que o produtor está segurando café?
Pensei que talvez a resposta fosse mais simples do que parecia: tivemos uma safra muito grande. Uma safra grande permite que duas coisas aparentemente contraditórias aconteçam ao mesmo tempo.
O produtor pode reter uma parcela relevante do café e o país e mesmo assim sustentar volumes enormes de exportação.
No fim, o tamanho da disponibilidade absoluta importa.
Outro detalhe importante: o Brasil vem enfrentando limitações logísticas relevantes. Estamos falando de embarques acima de 4 milhões de sacas por mês em agosto e setembro, mas tenho a impressão de que sem esses gargalos a capacidade de escoamento poderia estar acima de 5 milhões.
Detalhe que a exportação elevada não significa necessariamente produtor vendendo agressivamente. Pode significar simplesmente uma safra suficientemente grande para reter na origem e um fluxo alto de embarques.
Outro ponto interessante: O mundo pode exportar volumes enormes e ainda sim continuar com estoques baixos nos destinos.
Exportação é fluxo, e estoque é o saldo.
Grande parte do café que está chegando hoje simplesmente só está recompondo o consumo corrente.
Os estoques continuam muito baixos e será necessário primeiro abastecer a indústria para depois reconstruir algum colchão de segurança.
Pensa que a a recomposição dos estoques é um processo, não um evento.
Por isso ela pode ser lenta mesmo diante de números expressivos de exportação.
O café está circulando, mas uma parcela importante dele praticamente atravessa a cadeia e segue para consumo.
E também novamente entra o custo do carrego.
Com café caro e capital caro existe menos incentivo econômico para alguém manter grandes volumes parados simplesmente para formar estoque.
Exportações, fluxo físico, estoques certificados, chegada de café brasileiro aos armazéns da ICE e comportamento dos diferenciais foram discutidos diversas vezes.
Essas discussões não tentam acertar em uma previsão de preço, seria simplificar demais um mercado que justamente está ficando mais complexo.
O valor dessas discussões não está em tentar antecipar o próximo movimento do preço, mas em compreender melhor as forças que estão moldando o mercado.
O importante é entender como esses fluxos interferem na estrutura, na disponibilidade entre origens, nos spreads, nas decisões de compra e na gestão de estoque das empresas.
Há uma diferença enorme entre acompanhar preço e entender mercado.
Preço é uma consequência e o mercado é todo o sistema que existe antes dele.
Além de todo o conteúdo o SCTA também foi uma excelente oportunidade para reencontrar parceiros e amigos de muitos anos, fortalecer relações já construídas e criar novas conexões.
No fim em um negócio tão baseado em confiança e relacionamento, essas conversas fora dos painéis muitas vezes são tão valiosas quanto aquilo que acontece no palco.
Saio de Montreux com muitas anotações, algumas novas ideias e com várias perguntas e acho isso uma coisa boa. Eventos realmente bons não deveriam simplesmente confirmar aquilo que já pensamos. Eles devem ampliar o número e a qualidade das perguntas que fazemos para nossas operações.
O café continua sendo o mesmo produto que negociamos há décadas, e hoje o negócio ao redor dele nunca envolveu tantas variáveis ao mesmo tempo.
Não saí de Montreux com uma resposta sobre o mercado e nem era isso que eu procurava. Saí com uma percepção ainda mais clara sobre o tamanho dos desafios que hoje cercam o negócio café e sobre a importância de estar preparado para eles.
Nesse ambiente cada vez mais complexo, dificilmente haverá uma única ferramenta, uma única estratégia ou uma única leitura capaz de resolver tudo.
Gestão de risco, capital, relacionamento, produtividade, tecnologia e segurança de suprimento precisarão caminhar juntos.
A entrega mais valiosa do evento para mim não foram previsões, mas repertório. Não respostas prontas, mas melhores perguntas.
Saber fazer as perguntas certas pode ser tão importante quanto encontrar as respostas.
Boa semana,
Gustavo Matias
Instagram: @matiascoffeetrading
*Este texto expressa análises e opiniões pessoais e não representa posicionamento institucional da Cooperativa Minasul
*Não é recomendação de compra e/ou venda
Em breve lançarei agenda de cursos para outubro:
- 24/out | Negócios de Café para iniciantes
- 19/out | Como funciona a Bolsa e o preço do Café
- 20/out | Travas financeiras para o produtor de Café
- 21, 22 e 23/out | Precificação e Exportação de Café
- 26, 27 e 28/out | Curso avançado de Hedges e Operações Estruturadas para Café
Inscrições: 16 99291-2005